Freightos Baltic: Transpacific scales fresh highs on tariff truce relief as Asia–Europe slide deepens
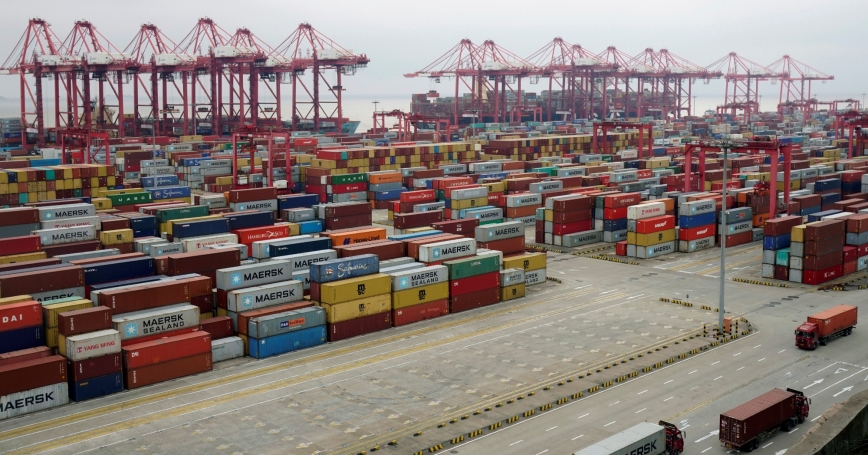
Transpacific container rates touched fresh annual highs in the week to 30 September 2026, lifted by a bilateral US–China trade truce and severe origin berth delays, whilst Europe-bound lanes extended their steep correction on expanding Red Sea transits.
|
Route |
Cost (USD/FEU) |
Changes |
|
Updated on 01 October 2026 |
||
|
Asia – US West Coast |
$ 8,411 |
á 4% |
|
Asia – US East Coast |
$ 9,606 |
- |
|
Asia – Northern Europe |
$ 3,376 |
â 9% |
|
Asia – Mediterranean |
$ 3,620 |
â 7% |
Baca lebih detail di Freightos
Tarif kontainer Transpasifik menyentuh level tertinggi baru tahun ini pada minggu hingga 30 September 2026, didorong gencatan perdagangan bilateral AS–China dan penundaan parah di dermaga asal, sementara jalur menuju Eropa melanjutkan koreksi tajam seiring meningkatnya transit melalui Laut Merah.
Menurut Freightos Baltic Index (FBX), tarif Asia–Pantai Barat AS naik 4% menjadi $8.411/FEU, menandai puncak baru 2026, sementara harga Asia–Pantai Timur AS tetap datar pada $9.606/FEU, hanya $200 di bawah level tertinggi pada akhir Agustus. Sebaliknya, Asia–Eropa Utara turun 9% menjadi $3.376/FEU, turun sekitar $2.600 dari puncak Juli, dan Asia–Mediterania anjlok 7% menjadi $3.620/FEU. Meskipun mengalami penurunan tajam selama beberapa bulan, jalur Eropa tetap sekitar 50% di atas level setahun lalu, ditopang harga operasional dasar tinggi.
Pelemahan nyata di koridor menuju Eropa mencerminkan penurunan volume setelah peak season bersamaan dengan kembalinya transit melalui Terusan Suez. Meskipun beberapa carrier mengajukan kenaikan tarif pada akhir Oktober menjelang negosiasi kontrak akhir tahun, pembelian downstream lesu dan backlog hub tujuan masih bertahan diperkirakan akan menghambat traksi kenaikan.
Sebaliknya, ruang kapal Transpasifik tetap sangat terbatas. Menjelang Golden Week China, carrier mempercepat blanked sailings hingga akhir Oktober, sementara penundaan di pelabuhan Far East terus mengurangi kapasitas armada aktif. Sea-Intelligence memperkirakan kemacetan pelabuhan mengikat lebih dari 8% kapasitas kontainer global, defisit dapat membutuhkan waktu hingga sepuluh bulan untuk terurai. Bersama biaya tambahan bunker yang tinggi terkait friksi transit di Timur Tengah, bottleneck ini memperkuat dasar tarif kuat menjelang rush sebelum Tahun Baru Imlek.
Di sisi kebijakan dan rute, pertemuan puncak Washington minggu lalu menghasilkan perpanjangan dua bulan atas gencatan perdagangan AS–China bersama pemotongan tarif timbal balik atas impor bilateral senilai $30 miliar, menunda ancaman biaya port call kapal sebesar $1 juta. Bersamaan pengirim barang di Pantai Timur AS memperoleh ruang operasional ketika Panama Canal Authority memulihkan transit Neopanamax harian menjadi sepuluh dan menaikkan batas draft maksimum kapal menjadi 49 kaki setelah curah hujan musiman membaik.
Written by: Aiman Haikal